
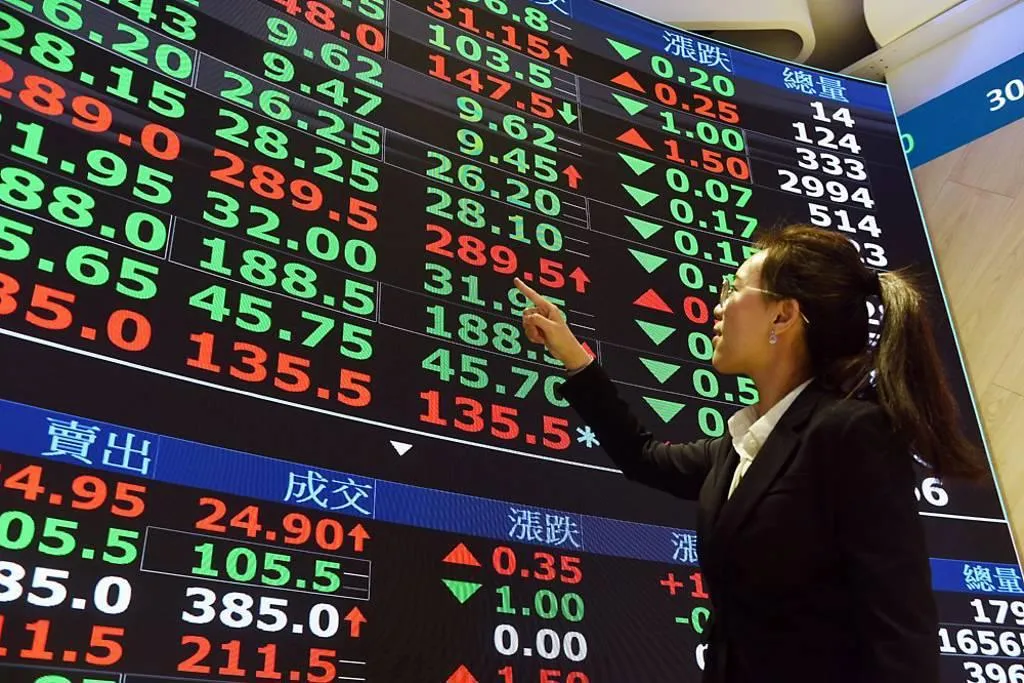
台股昨重挫291點收44,920點失守45K,受美科技股續跌及台指期夜盤重挫917點衝擊,今(3)日盤前面臨防禦戰。所幸八大公股行庫加碼147億元護盤,台積電鉅額交易再現漲停價,為多頭增添抗跌底氣。
美國期中選舉於3日正式登場,市場觀望選情與政治變化,加上美伊和談出現曙光帶動國際原油價格暴跌逾7%、黃金期貨跌破4,000美元關卡,資金持續從科技與AI晶片股撤走。美股主要指數週一開高走低,費城半導體指數繼前一交易日大跌後再挫3.37%,輝達下跌1.26%、台積電ADR下挫1.85%、超微重挫7.5%、美光下跌5.8%、英特爾大跌近9%。
此外,晶片大廠邁威爾科技宣布以1,150億美元全股票交易收購光學元件廠Lumentum,衝擊兩家公司股價分別暴跌近13%與18.6%;蘋果受記憶體成本攀升影響預估本季毛利縮水,盤後下跌2.7%。受美股走弱波及,台指期夜盤跳水重挫917點或2.03%,收在44,310點,今日台股開盤壓力沉重。
回顧台股前一交易日表現,2日加權指數開低走低,盤中一度狂瀉812點下探44,399點,隨後在聯發科、鴻海等電子權值股挺身而出與低接買盤挹注下,盤中拉升超過750點,終場跌幅收斂至291.69點,收在44,920.14點,留下長達521點的下影線,單日成交金額量縮至7,588.75億元。
籌碼面上,三大法人2日合計呈賣超,外資單日大舉提款735.21億元,自營商賣超152.88億元,投信則逆勢買超338.16億元;八大公股行庫護盤心切,繼10月大買2,412.91億元後,2日再砸147.24億元銀彈護盤,融資餘額則減至6,226.99億元。
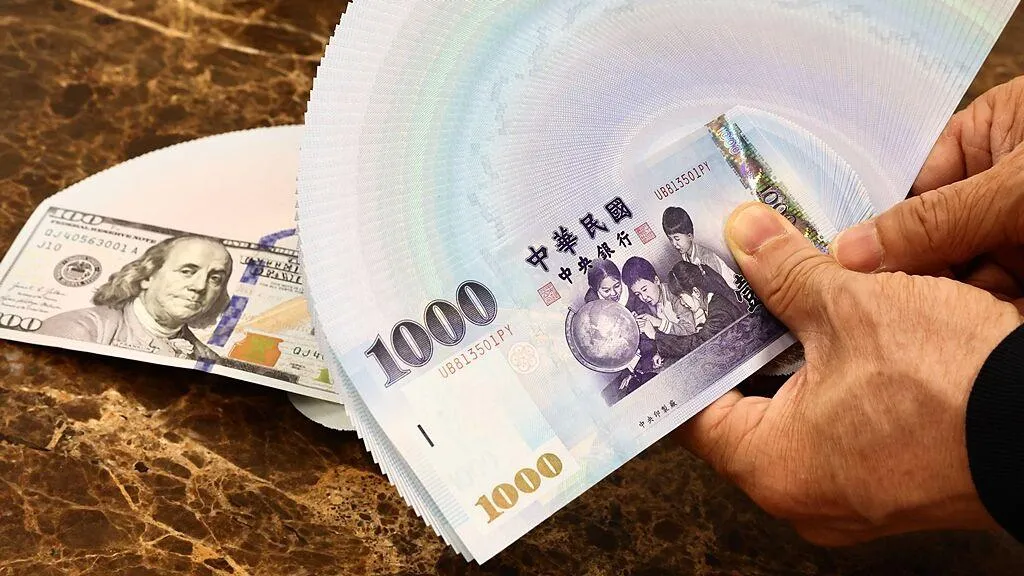
匯市方面,外資股匯兩頭撤,新台幣兌美元盤中一度重貶逾2角失守32.7元,終場貶值1.14角收在32.592元,成交量22.08億美元。總經數據顯示,中經院公布10月製造業採購經理人指數(PMI)為62.5,較9月回跌0.9。
產業脈動與個股訊息方面,儘管大盤面臨高檔修正,基本面利多依然頻傳。護國神山台積電2日收在2,330元,盤後鉅額交易再現10張成交在漲停價2,605元的仙人指路訊號;隨2奈米量產加速,2027年N2家族產能預估將成長逾1倍,帶動漢唐、帆宣、家登、創意等供應鏈加速擴產。IC設計大廠聯發科受惠TPU v9開發順利並拿下第二家客戶,獲摩根士丹利重申優於大盤評等,目標價上看6,188元,成為2日撐盤核心。
記憶體與材料供應鏈亦喜訊不斷,十銓預估記憶體缺貨將一路看至2028年下半年,晶豪科法說會看好第4季價格高於第3季且2027年持續缺貨。台玻董事會通過砸逾90億元擴充兩岸高階玻纖布產能,川湖擬發行可轉債並對子公司川益現增105億元擴建滑軌廠。
此外,健鼎今年營收看好衝破千億元,台表科第3季EPS達3.38元創16季新高,德律10月營收9.26億元創同期新高,新應材前三季EPS達12.56元超車去年全年。外資籌碼布局上,逆勢買超兆豐金、長榮航、中鋼、群創、鴻海、友達、聯電、華航等,賣超則集中於南亞、日月光投控、國泰金、力積電及台積電等個股。
技術面與後市展望部分,台股前一交易日5日均線來到45,926.42點,10日均線為46,278.76點,20日均線為47,575.51點,5日RSI為24.29,10日RSI為31.46,9日K值為19.95,9日D值為20.65,進入超賣區。根據《工商時報》、《旺得富理財網》的報導,法人分析指出,台股2日日線留有521點長下影線,短線醞釀跌深反彈契機,惟能否迅速收復約在45,339點的半年線關卡,將是扭轉本波段跌勢之關鍵。此外,目前融資浮額尚待徹底沉澱,加上外資現貨賣壓具有連貫性,在國際股市與美股科技股尚未完全止跌回穩前,台股短線仍恐延續偏弱震盪整理格局。
※免責聲明:文中所提及之個股、數據與市場資訊僅供客觀新聞報導與數據整理,內文絕不構成任何形式之投資建議與參考,投資人應獨立審慎評估風險並自負盈虧。
 無任何留言,趕緊搶頭香!