
AI伺服器與高速傳輸需求持續升溫,高階銅箔基板(CCL)迎來漲價與產品升級雙引擎,帶動台光電(2383)、台燿(6274)第三季獲利同步攀高,但受到台股崩跌拖累,上周五(30日)股價雙雙重挫;儘管如此,法人看好,隨新一波漲價效益陸續反映、高階材料占比持續提升,兩家公司第四季獲利可望再創新高,並進一步上修2026、2027年獲利預估及目標價,分別喊上9,500元與2,630元,雙雙維持「強力買進」評等。
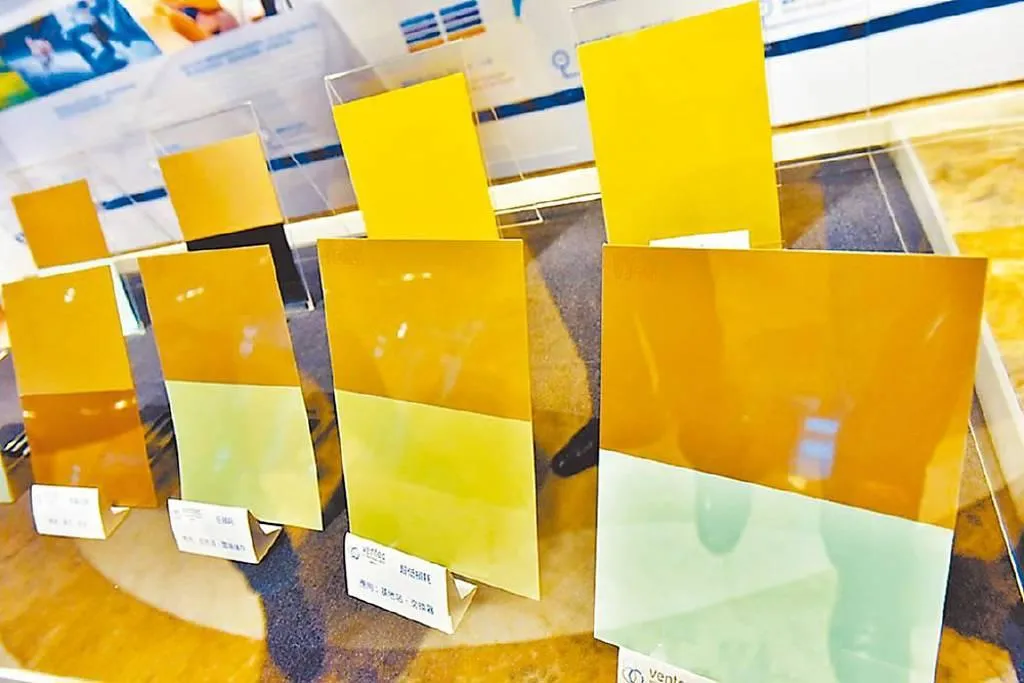
法人分析,台光電與台燿第三季獲利優於預期,主要受惠產品漲價效益、高階材料出貨比重提升,以及產品組合優化,其中,台光電第三季毛利率季增3.8個百分點至37.7%,EPS達40.47元,單季獲利表現再創新高;台燿毛利率則季增7.2個百分點至36.9%,EPS達12.88元,除高階產品占比提升外,泰國廠轉虧為盈,也成為推升獲利的重要動能。
展望第四季,法人預期,隨新一波產品漲價效益逐步反映,加上AI伺服器與高速交換器相關高階材料需求持續成長,台光電、台燿營收及獲利可望延續強勁成長,預估單季EPS將分別提升至51.28元及17.88元,獲利有機會再攀新高。
展望2027年,法人表示,AI伺服器新平台、第三代ASIC水冷版本,以及1.6T高速交換器陸續放量,高階CCL材料規格持續升級,將成為兩大廠中長期成長的重要推力,隨著高速運算與傳輸對材料性能的要求提高,具備低損耗、高耐熱等特性的高階CCL需求看增,產品組合升級也有助於維持毛利率與獲利成長動能。
台光電方面,法人指出,目前M7以上高階材料營收占比已達65%至70%,預計2027年M9材料占比將提升至雙位數,M10材料則有望於2027年下半年開始小量出貨,進一步推升產品組合與平均單價。
值得注意的是,台光電此次更將產能規劃延伸至2030年,預計集團月產能將由2026年底的585萬張,大幅提升至2030年的1,525萬張,顯示公司對AI基礎建設長期需求,以及低軌衛星、人形機器人等新興應用發展抱持高度信心。
台燿則受惠新ASIC客戶導入,以及交換器、光模組材料朝M9規格升級,法人預估,M7、M8材料營收占比將由2026年的39%,提高至2027年的47%,高階產品出貨成長可望進一步帶動獲利表現。
在產能布局方面,台燿積極擴充泰國與中國產能,預計2027年底集團月產能將達380萬張,其中,泰國廠具備非中非台(NTNC)產地優勢,有助於因應客戶供應鏈多元化需求;低軌衛星天上板產品則預計於2027年上半年開始量產出貨,為未來營運增添新成長動能。
在漲價效益、高階材料升級與產能擴張三大因素帶動下,法人同步調升兩家公司中長期獲利預估,台光電2026年、2027年EPS預估分別上修至134.2元及297.08元,目標價大幅調高至9,500元;台燿2026年、2027年EPS預估則上修至43.12元及93.96元,目標價提高至2,630元,兩家公司均維持「強力買進」評等。(文/工商時報 方明)
 無任何留言,趕緊搶頭香!