
月薪3萬元小資族買房大不易?據統計,今年第一季台北市低薪族平均房貸達1,890萬元,如以8成房貸估算,自備款至少就要472萬元,若實際核貸成數不足8成,所需準備的自有資金還會更高,對月薪3萬元族群而言,除了仰賴雙薪家庭、長輩資助外,專家建議善用政策優貸、鎖定平價區段,有機會提高購屋機會。
台灣房屋集團趨勢中心執行長張旭嵐表示,低薪族「顧財力也要顧信用」,銀行審核房貸除了看月薪,也會檢視存款及資產、既有負債、負債比、信用紀錄及還款能力,因此目標除了累積自備款,也要同步累積整體財力條件,平時應避免過度借貸、維持良好信用,若是雙薪家庭,也可透過雙方收入共同支撐房貸,降低單一薪資來源的還款壓力。
其次可「善用政策優惠降壓力」,張旭嵐指出,青安3.0針對首購及婚育族群釋出更高貸款金額及優惠利率補貼,符合資格的購屋族可善用政策性房貸,透過較優惠的貸款條件、利率及寬限期等措施,降低購屋初期的還款負擔。尤其寬限期可讓婚育家庭或買房同時面臨裝修、家具等大筆支出的族群,可降低初期月付款壓力,不過仍要評估寬限期結束後的本息攤還金額,避免忽略後續還款壓力。
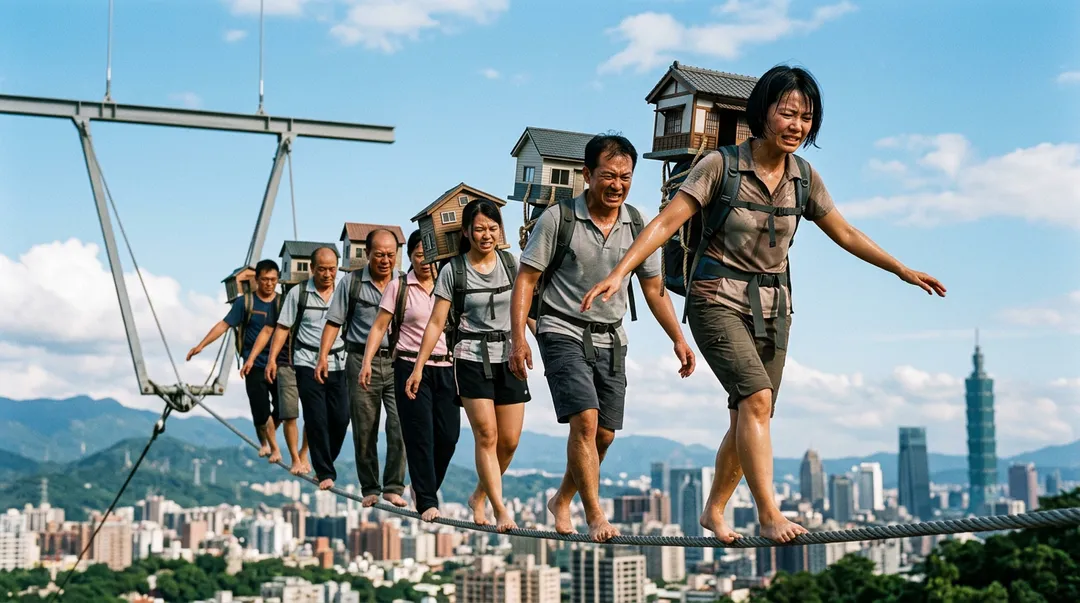
張旭嵐建議,購屋族可「先求進場再求好」,若受限於預算,未必要求一步到位,與其堅持新屋、坪數大或精華地段,不妨從總價較低、交通及機能尚可的物件切入,在地段、坪數、屋齡及屋況間先取得平衡,尤其雙北地區房價高,放寬地段、屋齡或坪數條件,相對有機會降低總價及自備款門檻。(工商時報/郭及天報導)
※本文授權自工商時報,原文:月薪3萬想買房先看這3點!低薪族平均房貸1,890萬元 專家拆解進場方向
※更多工商時報新聞:
月薪約3萬也買新屋?低薪房貸族平均扛貸破千萬元 近48%選屋齡5年內
928檔期+政策解禁推升 9月北台灣預售、新屋買氣回溫
居住成本飆20個月新高!電費、修繕、管理費漲贏房租
 無任何留言,趕緊搶頭香!