
當子女長大,有些父母會希望「金援」孩子,同時也會注意贈與稅的問題,台北國稅局近日分享一起案例,有家長因算錯時間,結果一整年贈與的金額破表,導致他們必須得支付14.4萬元贈與稅。
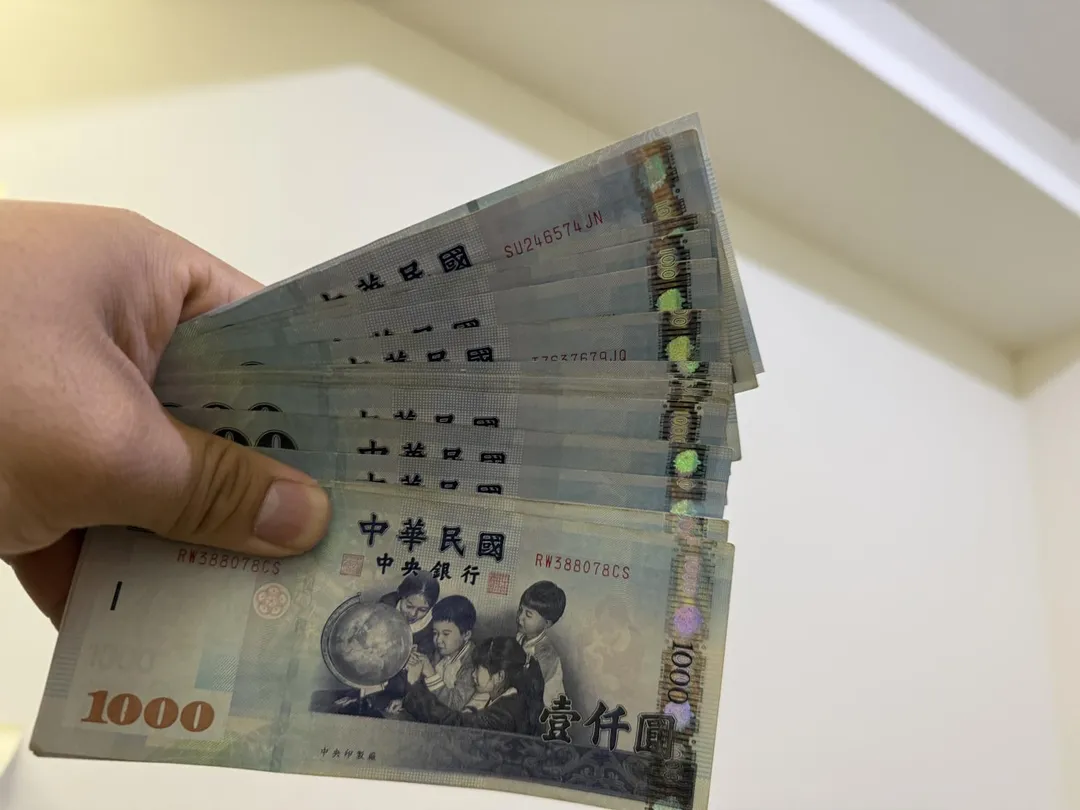
財政部臺北國稅局表示,依遺產及贈與稅法規定,贈與稅納稅義務人在「一年內」贈與他人之財產總值超過贈與稅免稅額(114、115年免稅額均為244萬元)時,應於超過免稅額之贈與行為發生後30日內,依法向主管稽徵機關申報贈與稅。
至於贈與稅之計算,按贈與人「每年」贈與總額,減除同法第21條規定扣除額及第22條規定之免稅額後,依適用稅率計算贈與稅,其中所稱「一年內」、「每年」,均為曆年制,即自每年1月1日至12月31日止。
國稅局也分享一起案例,一名家長於114年8月10日贈與兒子100萬元後,再於115年8月9日贈與女兒144萬元,其誤認為贈與稅免稅額是從第1次贈與日起算1年內適用,下一年度免稅額期間應自115年8月10日重新起算,然而他便於115年10月1日再贈與另一個兒子244萬元。
由於贈與稅免稅額是採曆年制計算,即每年1月1日至12月31日為一年度,因此該名家長115年度贈與總額為388萬元,僅得減除當年度免稅額244萬元,應納贈與稅14.4萬元〔(388萬元-244萬元)×10%〕。
 無任何留言,趕緊搶頭香!